









글로벌마켓

세뱃돈도 연금계좌로… 미성년자 계좌 비중 4.8% → 8.5%
파이낸셜뉴스 | 2026-09-21 19:05:04
파이낸셜뉴스 | 2026-09-21 19:05:04
계좌 비중 지난해比 1.77배 커져
장기 복리에 과세이연 절세 효과
맘카페 등서 자녀 투자 문의 쇄도
증여재산공제 등 활용 재테크 주목
자녀의 세뱃돈과 용돈을 연금계좌에 넣어 장기 투자하는 부모들이 늘고 있다. 긴 투자 기간과 절세 혜택을 활용해 자녀의 미래 자금을 마련하려는 움직임이다.
21일 미래에셋증권에 따르면 올해 6월 말 개인연금 유잔고 계좌 중 미성년자 명의 계좌 비중은 8.5%로 집계됐다. 지난해 4.8%보다 3.7%p 상승한 수치다. 계좌를 개설한 뒤 잔고 없이 두는 경우를 제외한 것으로, 미성년 계좌 비중은 지난해의 약 1.77배로 커졌다.
자녀 투자에 대한 관심은 온라인에서도 나타난다. 최근 투자 유튜브와 맘카페 등에는 세뱃돈 운용 방법과 자녀 연금계좌 개설에 관한 질문이 올라오고 있다. 자녀 앞으로 들어온 돈을 모으는 데서 나아가 투자 상품과 절세 방법까지 비교하는 모습이다. 증권업계 관계자는 "연금계좌는 자녀에게 목돈을 한꺼번에 물려주기보다 소액을 꾸준히 적립하려는 부모들이 활용할 수 있는 수단"이라며 "부모와 함께 상품을 고르고 운용 결과를 살펴보는 과정이 경제교육으로 이어질 수 있다는 점도 특징"이라고 말했다.
연금계좌에 관심이 쏠리는 배경에는 복리 효과와 과세이연이 있다. 어릴 때부터 투자하면 수익을 재투자할 기간이 길어진다. 연금저축계좌는 운용수익에 대한 과세도 인출 시점까지 미뤄 당장 세금으로 낼 금액까지 재투자할 수 있다.
김진영 키움증권 연구원은 "가능한 일찍 투자를 시작해 장기간 꾸준히 적립하는 한편, 계좌별 세제와 인출 규정을 활용하면 장기 복리와 절세 효과를 동시에 높일 수 있다"고 설명했다.
미래에셋증권은 증여재산공제와 미공제 납입액의 세액공제 전환을 자녀 연금계좌 활용 방안으로 제시했다. 미성년 자녀의 증여재산공제 한도인 10년간 2000만원 범위에서 자금을 물려주고 연금계좌에서 장기 운용하는 방식이다. 부모·조부모 등 직계존속의 증여에 적용되는 공제 한도는 합산한다.
자녀가 취업한 뒤에는 과거 세액공제를 받지 않은 납입액을 이후 연도의 납입액으로 전환해 해당 연도의 요건과 한도에 따라 공제받을 수 있다는 설명이다. 세액공제를 받지 않은 납입 원금은 과세 없이 인출할 수 있다.
다만 자녀가 성인이 됐을 때 학비나 주거비로 쓸 계획이라면 운용수익에 붙는 세금까지 고려해야 한다. 공제받은 납입금과 운용수익을 연금 외 방식으로 꺼내면 원칙적으로 16.5%의 기타소득세가 부과될 수 있다. 만 55세 이후 가입 기간과 연금수령한도 등 요건을 갖춰 연금으로 받을 때와는 과세 방식이 다르다.
김 연구원은 "단기 시장수익률을 추구하기보다 투자 기간과 위험 감내 수준에 맞춰 자산을 배분해야 한다"며 "생애주기에 따라 위험자산 비중을 조절하면서 장기적인 복리 효과를 축적하는 것이 중요하다"고 강조했다.
미래에셋증권 관계자는 "시간이라는 자산을 가장 많이 가진 아이들이야말로 연금계좌의 복리 효과를 가장 크게 누릴 수 있는 대상"이라며 "교육에 대한 투자와 함께 이른 시기부터 자산 준비를 시작할수록 절세와 복리 효과를 동시에 극대화할 수 있다는 점이 부모들의 선택으로 이어지고 있다"고 말했다.
장기 복리에 과세이연 절세 효과
맘카페 등서 자녀 투자 문의 쇄도
증여재산공제 등 활용 재테크 주목
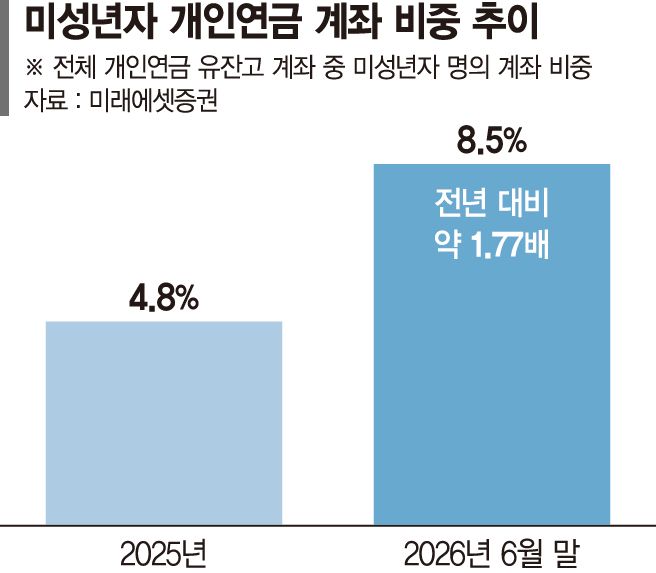 |
21일 미래에셋증권에 따르면 올해 6월 말 개인연금 유잔고 계좌 중 미성년자 명의 계좌 비중은 8.5%로 집계됐다. 지난해 4.8%보다 3.7%p 상승한 수치다. 계좌를 개설한 뒤 잔고 없이 두는 경우를 제외한 것으로, 미성년 계좌 비중은 지난해의 약 1.77배로 커졌다.
자녀 투자에 대한 관심은 온라인에서도 나타난다. 최근 투자 유튜브와 맘카페 등에는 세뱃돈 운용 방법과 자녀 연금계좌 개설에 관한 질문이 올라오고 있다. 자녀 앞으로 들어온 돈을 모으는 데서 나아가 투자 상품과 절세 방법까지 비교하는 모습이다. 증권업계 관계자는 "연금계좌는 자녀에게 목돈을 한꺼번에 물려주기보다 소액을 꾸준히 적립하려는 부모들이 활용할 수 있는 수단"이라며 "부모와 함께 상품을 고르고 운용 결과를 살펴보는 과정이 경제교육으로 이어질 수 있다는 점도 특징"이라고 말했다.
연금계좌에 관심이 쏠리는 배경에는 복리 효과와 과세이연이 있다. 어릴 때부터 투자하면 수익을 재투자할 기간이 길어진다. 연금저축계좌는 운용수익에 대한 과세도 인출 시점까지 미뤄 당장 세금으로 낼 금액까지 재투자할 수 있다.
김진영 키움증권 연구원은 "가능한 일찍 투자를 시작해 장기간 꾸준히 적립하는 한편, 계좌별 세제와 인출 규정을 활용하면 장기 복리와 절세 효과를 동시에 높일 수 있다"고 설명했다.
미래에셋증권은 증여재산공제와 미공제 납입액의 세액공제 전환을 자녀 연금계좌 활용 방안으로 제시했다. 미성년 자녀의 증여재산공제 한도인 10년간 2000만원 범위에서 자금을 물려주고 연금계좌에서 장기 운용하는 방식이다. 부모·조부모 등 직계존속의 증여에 적용되는 공제 한도는 합산한다.
자녀가 취업한 뒤에는 과거 세액공제를 받지 않은 납입액을 이후 연도의 납입액으로 전환해 해당 연도의 요건과 한도에 따라 공제받을 수 있다는 설명이다. 세액공제를 받지 않은 납입 원금은 과세 없이 인출할 수 있다.
다만 자녀가 성인이 됐을 때 학비나 주거비로 쓸 계획이라면 운용수익에 붙는 세금까지 고려해야 한다. 공제받은 납입금과 운용수익을 연금 외 방식으로 꺼내면 원칙적으로 16.5%의 기타소득세가 부과될 수 있다. 만 55세 이후 가입 기간과 연금수령한도 등 요건을 갖춰 연금으로 받을 때와는 과세 방식이 다르다.
김 연구원은 "단기 시장수익률을 추구하기보다 투자 기간과 위험 감내 수준에 맞춰 자산을 배분해야 한다"며 "생애주기에 따라 위험자산 비중을 조절하면서 장기적인 복리 효과를 축적하는 것이 중요하다"고 강조했다.
미래에셋증권 관계자는 "시간이라는 자산을 가장 많이 가진 아이들이야말로 연금계좌의 복리 효과를 가장 크게 누릴 수 있는 대상"이라며 "교육에 대한 투자와 함께 이른 시기부터 자산 준비를 시작할수록 절세와 복리 효과를 동시에 극대화할 수 있다는 점이 부모들의 선택으로 이어지고 있다"고 말했다.
이시각 주요뉴스
이시각 포토뉴스


- 한줄 의견이 없습니다.
한마디 쓰기현재 0 / 최대 1000byte (한글 500자, 영문 1000자)

※ 광고, 음란성 게시물등 운영원칙에 위배되는 의견은 예고없이 삭제될 수 있습니다.