









뉴스속보

?"19.79% 이자 내고도 겨우 빌렸는데"..중·저신용자 사금융 내몰릴 판
파이낸셜뉴스 | 2026-09-17 07:05:03
파이낸셜뉴스 | 2026-09-17 07:05:03
카드론·현금서비스·리볼빙 금리 19%대
P2P 개인신용 수요 확대..8월 5772억
대부 이용 증가, 사금융 풍선효과 우려
 [파이낸셜뉴스] 카드사 대출 상품 금리가 모두 법정 상한인 20%에 바짝 붙고 있다. 이 창구를 주로 이용하는 중·저신용자 부담이 커지는 것은 물론 대출 자체를 줄일 수 있는 만큼 취약차주들이 제도권 밖으로 밀려날 수 있다는 우려가 나온다.
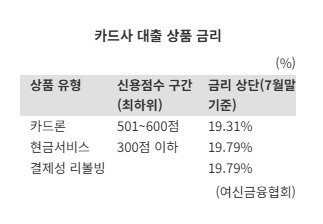
17일 여신금융협회에 따르면 지난 7월말 기준 카드론 이용이 가능한 최저 신용점수 구간인 501~600점을 취급하는 6개 전업카드사 중 금리 평균은 18.48%로 집계됐다. 최고치는 19.31%였다.
지난 2021년 7월 법정 최고금리가 연 24%에서 20%로 하향 조정됐는데, 그 선까지 1%p가 채 안 남은 셈이다. 카드론은 은행 등에서 대출이 거절되거나, 급전이 필요한 중·저신용자들이 주된 고객인데 이들이 법이 허용하는 최고 비용을 부담하며 돈을 빌리고 있다는 뜻이다.
현금서비스나 리볼빙(대출 잔액 일부를 이월하는 상품) 금리 역시 비슷한 수준이다. 현금서비스는 신용점수 300점 이하까지 취급하는데, 이 구간 8개 카드사 평균 대출금리는 19.27%를 가리켰다. 최고치는 19.79%로 상한까지 불과 0.21%p 남았다. 리볼빙 수수료율 역시 가장 높은 수치는 19.79%였다.
문제는 현금서비스나 리볼빙은 금융당국 총부채원리금상환비율(DSR) 관리 대상에 포함되진 않지만 카드사들이 자체적으로 규모를 줄일 가능성이 커지고 있다는 점이다. 긴축적 통화정책으로 카드사 자금조달 수단인 여전채 금리가 오르고 있기 때문이다. 지난 15일 3년물 기준 4.642%(AA+)다.
채권 조달금리 상한선은 없는 반면 대출 금리는 천장이 있는 만큼 카드사들은 대출 집행을 줄일 수밖에 없다. 통상 시장금리와 연체율은 같은 방향으로 움직이기 때문에 건전성 지표 관리 차원에서도 대출 문턱을 높일 유인이 크다.
이미 풍선효과도 나타나고 있다. 대표적으로 온라인투자연계금융업(온투업·P2P금융) 수요가 확대되고 있다. 상위 4개 온투업자의 개인신용대출 합계 잔액은 지난 6월 4055억원에서 7월 4958억원, 8월 5772억원까지 불어났다.
하지만 온투업의 P2P 대출 80~90%가량은 저축은행 연계로 집행되는 만큼 은행권 가계대출 총량 규제를 간접적으로 받을 수밖에 없다.
결국 이곳에서도 자금을 구하지 못하면 대부업체나 사금융으로 내몰리는 처지가 된다. 실제 한국대부금융협회에 공시되는 23개 대부업체의 지난 6월말 기준 합산 대출잔액은 4조1123억원을 가리켰다. 저축은행의 온투업 개인신용대출 연계투자 누적 취급액이 지난 7월 기준 5022억원인 만큼 단순 계산 시 8배가 넘는다.
금융권 관계자는 "중·저신용자가 기대는 P2P금융은 대부업의 7분의 1 정도 규모인데, 규제는 그 이상"이라며 "통계에 잡히지 않는 고금리 사금융까지 저신용자들이 빠질 수 있다는 우려가 크다"고 지적했다.
P2P 개인신용 수요 확대..8월 5772억
대부 이용 증가, 사금융 풍선효과 우려
 |
| 뉴시스 |
[파이낸셜뉴스] 카드사 대출 상품 금리가 모두 법정 상한인 20%에 바짝 붙고 있다. 이 창구를 주로 이용하는 중·저신용자 부담이 커지는 것은 물론 대출 자체를 줄일 수 있는 만큼 취약차주들이 제도권 밖으로 밀려날 수 있다는 우려가 나온다.17일 여신금융협회에 따르면 지난 7월말 기준 카드론 이용이 가능한 최저 신용점수 구간인 501~600점을 취급하는 6개 전업카드사 중 금리 평균은 18.48%로 집계됐다. 최고치는 19.31%였다.
지난 2021년 7월 법정 최고금리가 연 24%에서 20%로 하향 조정됐는데, 그 선까지 1%p가 채 안 남은 셈이다. 카드론은 은행 등에서 대출이 거절되거나, 급전이 필요한 중·저신용자들이 주된 고객인데 이들이 법이 허용하는 최고 비용을 부담하며 돈을 빌리고 있다는 뜻이다.
현금서비스나 리볼빙(대출 잔액 일부를 이월하는 상품) 금리 역시 비슷한 수준이다. 현금서비스는 신용점수 300점 이하까지 취급하는데, 이 구간 8개 카드사 평균 대출금리는 19.27%를 가리켰다. 최고치는 19.79%로 상한까지 불과 0.21%p 남았다. 리볼빙 수수료율 역시 가장 높은 수치는 19.79%였다.
문제는 현금서비스나 리볼빙은 금융당국 총부채원리금상환비율(DSR) 관리 대상에 포함되진 않지만 카드사들이 자체적으로 규모를 줄일 가능성이 커지고 있다는 점이다. 긴축적 통화정책으로 카드사 자금조달 수단인 여전채 금리가 오르고 있기 때문이다. 지난 15일 3년물 기준 4.642%(AA+)다.
채권 조달금리 상한선은 없는 반면 대출 금리는 천장이 있는 만큼 카드사들은 대출 집행을 줄일 수밖에 없다. 통상 시장금리와 연체율은 같은 방향으로 움직이기 때문에 건전성 지표 관리 차원에서도 대출 문턱을 높일 유인이 크다.
이미 풍선효과도 나타나고 있다. 대표적으로 온라인투자연계금융업(온투업·P2P금융) 수요가 확대되고 있다. 상위 4개 온투업자의 개인신용대출 합계 잔액은 지난 6월 4055억원에서 7월 4958억원, 8월 5772억원까지 불어났다.
하지만 온투업의 P2P 대출 80~90%가량은 저축은행 연계로 집행되는 만큼 은행권 가계대출 총량 규제를 간접적으로 받을 수밖에 없다.
결국 이곳에서도 자금을 구하지 못하면 대부업체나 사금융으로 내몰리는 처지가 된다. 실제 한국대부금융협회에 공시되는 23개 대부업체의 지난 6월말 기준 합산 대출잔액은 4조1123억원을 가리켰다. 저축은행의 온투업 개인신용대출 연계투자 누적 취급액이 지난 7월 기준 5022억원인 만큼 단순 계산 시 8배가 넘는다.
금융권 관계자는 "중·저신용자가 기대는 P2P금융은 대부업의 7분의 1 정도 규모인데, 규제는 그 이상"이라며 "통계에 잡히지 않는 고금리 사금융까지 저신용자들이 빠질 수 있다는 우려가 크다"고 지적했다.
이시각 주요뉴스
이시각 포토뉴스


- 한줄 의견이 없습니다.
한마디 쓰기현재 0 / 최대 1000byte (한글 500자, 영문 1000자)

※ 광고, 음란성 게시물등 운영원칙에 위배되는 의견은 예고없이 삭제될 수 있습니다.