









뉴스속보

공동명의인데 배우자 몰래 지분대출…하루 아침에 '나락' [공동명의 지분대출 사각지대①]
파이낸셜뉴스 | 2026-09-23 10:53:03
파이낸셜뉴스 | 2026-09-23 10:53:03
시중은행·저축은행은 공동명의자 동의·본인 확인
일부 대부업체는 자기 지분만으로 대출 접수 가능
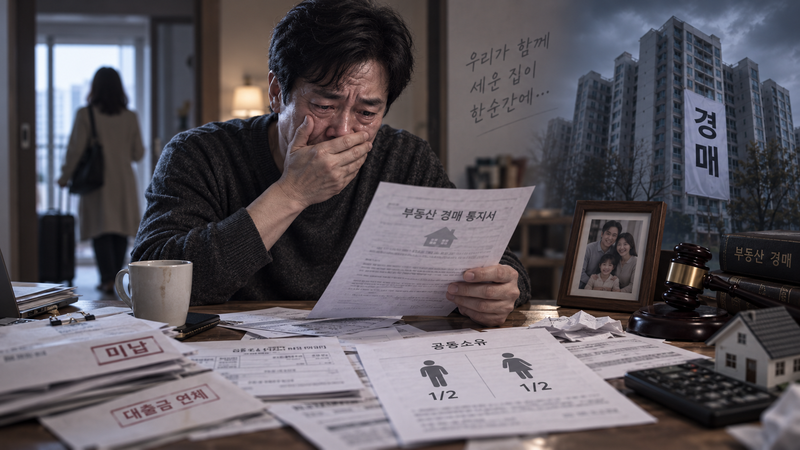
[파이낸셜뉴스] #. 16년 간 가족과 가정을 꾸려온 A씨는 자신도 모르는 사이 배우자 B씨가 공동명의 주택의 자기 지분을 담보로 대부업체에서 거액을 빌린 사실을 뒤늦게 알았다. B씨는 A씨가 대출에 동의하거나 인감을 제공한 적이 없는데도 몰래 대출을 받은 것이다.
B씨가 실제 빌린 돈은 약 2억5000만원이었다. 근저당권 채권최고액은 4억5000만원으로 설정됐다. 이후 채무가 상환되지 않으면서 대부업체는 해당 부동산을 임의 경매에 부쳤다.
직접 돈을 빌리지 않은 A씨도 공동소유 주택의 재산관계에 영향을 받게 된 셈이다. 두 사람은 이후 이혼 절차를 밟았고, A씨는 해당 대출과 재산상 문제에 대해 B씨로부터 충분한 설명이나 사과를 받지 못했다. 16년 간 단란했던 가정은 한순간 깨지고 말았다.
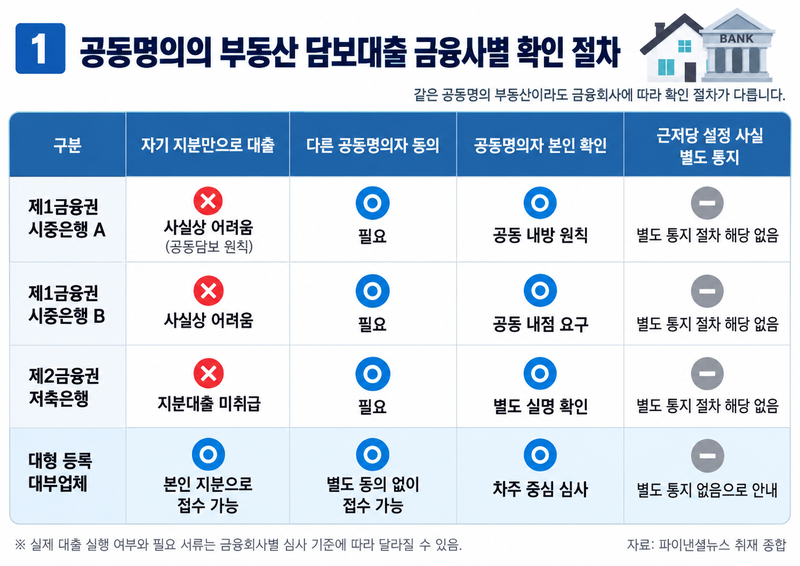
같은 공동명의 부동산이라도 금융회사별 담보대출 확인 절차가 달라 비채무 공동명의자가 사실을 뒤늦게 알게 되는 피해 사각지대가 발생할 수 있는 것으로 드러났다.
23일 파이낸셜뉴스 취재를 종합한 결과 공동명의 부동산을 담보로 대출을 취급하는 과정에서 시중은행 두 곳은 다른 공동명의자의 참여 없이 대출을 진행하기 어렵다고 안내했다.
한 시중은행은 "공동명의자인 경우 무조건 함께 내방해서 진행해야 한다"고 설명했다. 또 다른 시중은행도 "공동명의일 경우 두 분 모두 오셔야 한다"며 공동명의자 모두의 내점을 요구했다.
제2금융권의 한 저축은행도 다른 공동명의자의 동의와 본인 확인을 요구했다. 해당 저축은행은 "저희는 지분으로는 하지 않는다"며 "두 분 다 동의가 있어야 한다"고 설명했다.
반면 한 대부업체에서는 본인의 공유지분만을 담보로 한 대출 접수가 가능하다고 안내했다. 해당 업체 측은 "지분대출이라고 하는 것이 있다"며 "고객의 지분만큼의 대출도 가능하다"고 말했다. 다른 공동명의자에게 전화나 문자 등으로 대출 사실을 직접 알리는 절차에 대해서는 "그렇지는 않다"고 답했다.
해당 대부업체는 금융위원회와 금융감독원의 관리·감독을 받는 대형 등록 대부업체였다. 등록 대부업계에 따르면 A씨와 비슷한 피해 사례는 연평균 소수인 것으로 알려졌다. 금감원도 유사 피해 건에 대해 집계된 자료가 파악되지 않는 상태다. 하지만 점차 유사 사례가 늘어날 수 있어, 제도적 보완 등 피해를 예방해야 한다는 목소리가 나온다.
일부 대부업체는 자기 지분만으로 대출 접수 가능
 |
| AI 이미지. |
 |
[파이낸셜뉴스] #. 16년 간 가족과 가정을 꾸려온 A씨는 자신도 모르는 사이 배우자 B씨가 공동명의 주택의 자기 지분을 담보로 대부업체에서 거액을 빌린 사실을 뒤늦게 알았다. B씨는 A씨가 대출에 동의하거나 인감을 제공한 적이 없는데도 몰래 대출을 받은 것이다.
B씨가 실제 빌린 돈은 약 2억5000만원이었다. 근저당권 채권최고액은 4억5000만원으로 설정됐다. 이후 채무가 상환되지 않으면서 대부업체는 해당 부동산을 임의 경매에 부쳤다.
직접 돈을 빌리지 않은 A씨도 공동소유 주택의 재산관계에 영향을 받게 된 셈이다. 두 사람은 이후 이혼 절차를 밟았고, A씨는 해당 대출과 재산상 문제에 대해 B씨로부터 충분한 설명이나 사과를 받지 못했다. 16년 간 단란했던 가정은 한순간 깨지고 말았다.
같은 공동명의 부동산이라도 금융회사별 담보대출 확인 절차가 달라 비채무 공동명의자가 사실을 뒤늦게 알게 되는 피해 사각지대가 발생할 수 있는 것으로 드러났다.
23일 파이낸셜뉴스 취재를 종합한 결과 공동명의 부동산을 담보로 대출을 취급하는 과정에서 시중은행 두 곳은 다른 공동명의자의 참여 없이 대출을 진행하기 어렵다고 안내했다.
한 시중은행은 "공동명의자인 경우 무조건 함께 내방해서 진행해야 한다"고 설명했다. 또 다른 시중은행도 "공동명의일 경우 두 분 모두 오셔야 한다"며 공동명의자 모두의 내점을 요구했다.
제2금융권의 한 저축은행도 다른 공동명의자의 동의와 본인 확인을 요구했다. 해당 저축은행은 "저희는 지분으로는 하지 않는다"며 "두 분 다 동의가 있어야 한다"고 설명했다.
반면 한 대부업체에서는 본인의 공유지분만을 담보로 한 대출 접수가 가능하다고 안내했다. 해당 업체 측은 "지분대출이라고 하는 것이 있다"며 "고객의 지분만큼의 대출도 가능하다"고 말했다. 다른 공동명의자에게 전화나 문자 등으로 대출 사실을 직접 알리는 절차에 대해서는 "그렇지는 않다"고 답했다.
해당 대부업체는 금융위원회와 금융감독원의 관리·감독을 받는 대형 등록 대부업체였다. 등록 대부업계에 따르면 A씨와 비슷한 피해 사례는 연평균 소수인 것으로 알려졌다. 금감원도 유사 피해 건에 대해 집계된 자료가 파악되지 않는 상태다. 하지만 점차 유사 사례가 늘어날 수 있어, 제도적 보완 등 피해를 예방해야 한다는 목소리가 나온다.
이시각 주요뉴스
이시각 포토뉴스


- 한줄 의견이 없습니다.
한마디 쓰기현재 0 / 최대 1000byte (한글 500자, 영문 1000자)

※ 광고, 음란성 게시물등 운영원칙에 위배되는 의견은 예고없이 삭제될 수 있습니다.