









 AI라씨로 속보
ⓘ 라씨로 속보는 AI 인공지능 시스템을 통해 분석한 빠르고 정확한 증시 속보를 제공합니다.

삼성전자, '메모리 가격 상승폭 둔화보다 사이클 장기화!' 증권사 발표에 강세
2026-09-23 15:33:18
2026-09-23 15:33:18
삼성전자(005930)가 "메모리 가격 상승폭 둔화보다 사이클 장기화!" 이라는 증권사 발표에 강세를 보이고 있다.
이날 유안타증권 백길현 연구원은 삼성전자(005930)에 대해 "3Q26 전사 예상 영업이익 100조원. 투자의견 BUY, 목표주가 63만원으로 상향 조정: 메모리반도체의 가격 상승폭이 다소 둔화되겠지만, 2027~2028년에도 타이트한 수급 환경이 이어질 전망이라는 점을 주목한다. 1) 시장은 신규 증설과 HBM 관련 노이즈로 인한 2028년 피크아웃 가능성을 우려하고 있으나, HBM의 범용 DRAM 생산능력 잠식과 AI추론 확산에 따른 고용량 메모리 수요를 감안하면 공급 제약의 해소 시점은 예상보다 늦어질 가능성이 높기 때문이다. 뿐만 아니라, 2) 메모리 업사이클이 장기화될 경우 동사 FCF는 과거대비 구조적으로 확대되어 보다 친화적인 주주환원 정책(2027~2029년, 2027년 1월 예정)을 제시할 가능성도 배제할 수 없기 때문이다. 동사 2027년 연간 실적 추정치 상향 조정에 따라 목표주가를 63만원(2027년 BPS * Target PBR 3.5배 적용)으로 상향 조정한다. 피크아웃 우려에 따른 주가 조정은 중장기 관점에서 매수 기회다." 이라고 분석했다.
최근 유안타증권 이외에도 키움증권(09월23일)과 KB증권(09월22일), 대신증권(09월22일)에서 각각 "HBM, 파운드리 중장기 성장성에 주목", "D램 늘릴수록 더 부족하다", "Beyond the cycle" 라고 삼성전자 분석 리포트를 발표했다.
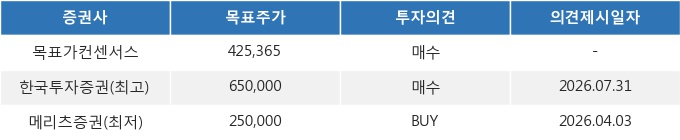
23일 15시 33분 현재 삼성전자(005930)는 전 거래일 대비 3.25%(1,000원) 상승한 285,500원에 거래되고 있다. 현재 주가를 기준으로 삼성전자는 최고 목표가 대비 127.7%의 상승여력이 있는 것으로 나타났다.
<그래프>최근 6개월 목표주가 컨센서스
이날 유안타증권 백길현 연구원은 삼성전자(005930)에 대해 "3Q26 전사 예상 영업이익 100조원. 투자의견 BUY, 목표주가 63만원으로 상향 조정: 메모리반도체의 가격 상승폭이 다소 둔화되겠지만, 2027~2028년에도 타이트한 수급 환경이 이어질 전망이라는 점을 주목한다. 1) 시장은 신규 증설과 HBM 관련 노이즈로 인한 2028년 피크아웃 가능성을 우려하고 있으나, HBM의 범용 DRAM 생산능력 잠식과 AI추론 확산에 따른 고용량 메모리 수요를 감안하면 공급 제약의 해소 시점은 예상보다 늦어질 가능성이 높기 때문이다. 뿐만 아니라, 2) 메모리 업사이클이 장기화될 경우 동사 FCF는 과거대비 구조적으로 확대되어 보다 친화적인 주주환원 정책(2027~2029년, 2027년 1월 예정)을 제시할 가능성도 배제할 수 없기 때문이다. 동사 2027년 연간 실적 추정치 상향 조정에 따라 목표주가를 63만원(2027년 BPS * Target PBR 3.5배 적용)으로 상향 조정한다. 피크아웃 우려에 따른 주가 조정은 중장기 관점에서 매수 기회다." 이라고 분석했다.
최근 유안타증권 이외에도 키움증권(09월23일)과 KB증권(09월22일), 대신증권(09월22일)에서 각각 "HBM, 파운드리 중장기 성장성에 주목", "D램 늘릴수록 더 부족하다", "Beyond the cycle" 라고 삼성전자 분석 리포트를 발표했다.
23일 15시 33분 현재 삼성전자(005930)는 전 거래일 대비 3.25%(1,000원) 상승한 285,500원에 거래되고 있다. 현재 주가를 기준으로 삼성전자는 최고 목표가 대비 127.7%의 상승여력이 있는 것으로 나타났다.
<그래프>최근 6개월 목표주가 컨센서스
관련태그
이시각 주요뉴스
이시각 포토뉴스


- 한줄 의견이 없습니다.
한마디 쓰기현재 0 / 최대 1000byte (한글 500자, 영문 1000자)

※ 광고, 음란성 게시물등 운영원칙에 위배되는 의견은 예고없이 삭제될 수 있습니다.