









글로벌마켓

"역대 최고가(37만 원) 뚫는다"...삼성전자, 목표주가 46만 원 제시된 이유
파이낸셜뉴스 | 2026-10-04 08:47:03
파이낸셜뉴스 | 2026-10-04 08:47:03
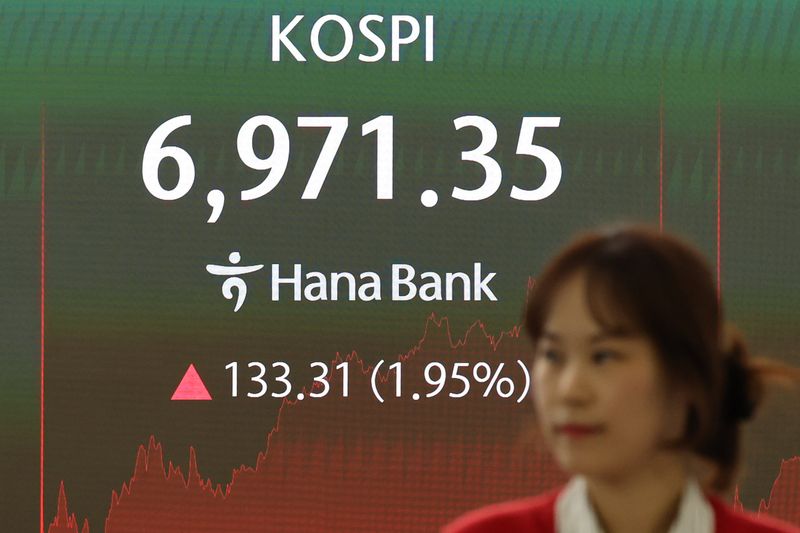 |
| 지난 1일 오후 서울 중구 하나은행 딜링룸에서 딜러들이 업무를 보고 있다. 코스피가 전 거래일보다 133.31포인트(1.95%) 오른 6971.35에 마감했다. 코스닥 지수는 전 거래일보다 38.38포인트(4.48%) 오른 838.41, 원·달러 환율은 전 거래일보다 5.6원 내린 1358.4원에 마감했다. 뉴시스 |
[파이낸셜뉴스] 메모리 반도체 공급 부족이 장기화하면서 삼성전자가 안정적인 이익 성장과 대규모 주주환원을 이어갈 것이라는 증권가 분석이 나왔다. 주가가 27만 원대에서 움직이는 현 상황이 기업 가치 대비 현저히 저평가됐다는 진단과 함께 목표주가 46만 원이 제시됐다.
IBK투자증권은 삼성전자의 투자의견을 '매수', 목표주가를 기존과 동일한 46만 원으로 유지한다고 밝혔다. 이는 지난 6월 19일 기록한 장중 최고가(37만 4500원)를 20% 이상 웃도는 수준이다.
김운호 IBK투자증권 연구원은 "메모리 공급 부족 상황이 길어지면 수익성은 현 수준을 유지하는 가운데 이익 규모가 안정적인 성장을 이어갈 것"이라며 "현재 주가는 시장 우려 대비 과도하게 낮아진 저평가 국면"이라고 짚었다.
다만 올해 3분기 실적은 기존 눈높이를 다소 밑돌 것으로 추산됐다. 3분기 연결 기준 매출액은 전 분기 대비 13.8% 증가한 195조 2000억 원, 영업이익은 13.6% 늘어난 101조 7000억 원으로 전망됐다. 영업이익률은 전 분기보다 0.1%포인트 하락한 52.1%로 예상됐다. 원·달러 환율 변동과 함께 2분기 미집행된 성과급 일부가 3분기 비용으로 반영된 영향이다.
사업부별로는 반도체(DS) 부문이 매출 149조 9000억 원, 영업이익 101조 8000억 원을 기록하며 전체 실적을 견인할 것으로 분석됐다. 디스플레이(SDC) 부문은 매출 8조 8000억 원, 영업이익 9000억 원으로 예상됐다. 반면 모바일·네트워크(MX) 사업부는 매출 34조 3000억 원에 1조 1000억 원 안팎의 영업적자가 전망됐으며, 영상디스플레이(VD)와 가전 사업 역시 적자 폭이 확대될 것으로 관측됐다.
주가 반등의 핵심 촉매제로는 사상 최대 규모의 주주환원 정책이 지목됐다. 김 연구원은 "자사주 매입보다는 배당 중심의 환원 규모가 사상 최대치에 이를 전망"이라며 "글로벌 빅테크 기업과 비교해도 밀리지 않는 수준"이라고 평가했다. 이어 "메모리 기업이 100조 원을 넘어서는 대규모 주주환원을 단행한 전례가 없는 만큼 주가 리레이팅(재평가)의 핵심 관전 포인트가 될 것"이라며 "사이클에 따른 이익 변동성을 낮추고 밸류에이션을 한 단계 끌어올리는 계기가 될 것"이라고 덧붙였다.
한편 인공지능(AI) 수요 확대로 차세대 HBM(고대역폭메모리) 가격 상승세도 삼성전자의 중장기 실적에 힘을 실어줄 전망이다. 시장조사업체 트렌드포스는 HBM4(6세대) 공급 제약 등을 근거로 내년 제품별 평균판매가격(Blended ASP)이 전년 대비 121% 급등할 것으로 내다봤다.
이시각 주요뉴스
이시각 포토뉴스


- 한줄 의견이 없습니다.
한마디 쓰기현재 0 / 최대 1000byte (한글 500자, 영문 1000자)

※ 광고, 음란성 게시물등 운영원칙에 위배되는 의견은 예고없이 삭제될 수 있습니다.